- Pesquisadores da USP Ribeirão acompanham há 10 anos práticas bancárias que agravam endividamento
- Carne bovina mais sustentável chega ao consumidor com preço semelhante à ligada ao desmatamento
- Baixas doses de soda cáustica aumentam a produção de biogás a partir de resíduos de banana
- Novo Shopping inaugura Sala de Regulação Sensorial para acolhimento de pessoas com TEA
- Inscrições para vestibular da Fuvest e pedidos de recursos terminam 6ª
quinta-feira, 8 de outubro de 2026
Economia
Pesquisadores da USP Ribeirão acompanham há 10 anos práticas bancárias que agravam endividamento
Equipe da Faculdade de Direito de Ribeirão Preto analisa contratos, decisões judiciais e dados sobre a relação dos bancos com clientes
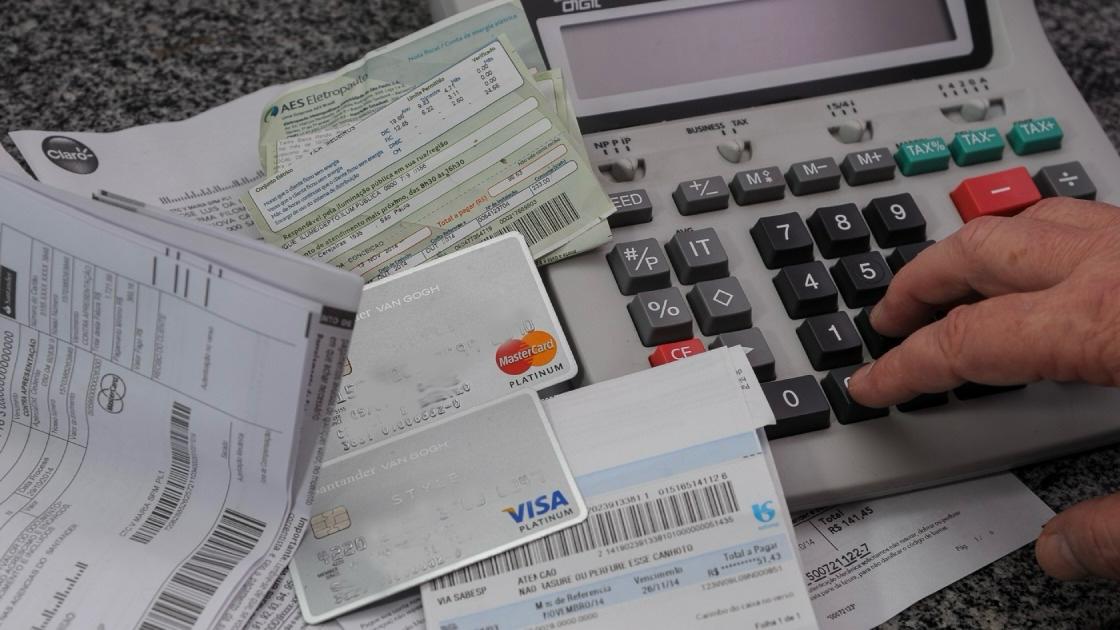
No cartão de crédito consignado, o desconto mensal pode parecer pequeno, mas o saldo restante acumula juros e prolonga a dívida por anos | Foto: Cecília Bastos/USP Imagens
Há dez anos, um grupo de pesquisa e extensão da Faculdade de Direito de Ribeirão Preto (FDRP) da USP cruza legislação, decisões judiciais e grandes bases de dados para compreender como os bancos se relacionam com seus clientes, especialmente os mais vulneráveis e endividados.
Coordenado pela professora Maria Paula Bertran, o trabalho reúne diferentes estudos sobre contratos de empréstimo, crédito consignado, superendividamento e litigância bancária.
As análises desenvolvidas pelo grupo apontam que a falta de regulação efetiva por parte do governo e a pouca clareza dos contratos de empréstimo atingem principalmente as camadas de baixa renda. Entre os mais prejudicados estão aposentados, pensionistas e trabalhadores vulneráveis, que dependem do crédito consignado ou de empréstimos sem garantia como principal forma de acesso a dinheiro.
Entre os produtos financeiros analisados pelo grupo está o cartão de crédito consignado, criado em 2015 para ampliar o limite de crédito e oferecer juros mais baixos a pensionistas do Instituto Nacional do Seguro Social, funcionários públicos e trabalhadores contratados por empresas conveniadas.
No empréstimo consignado tradicional, as parcelas são descontadas mensalmente de forma automática e os juros estão sujeitos a um teto. No cartão de crédito consignado, o limite de endividamento é fixado pelas regras federais em até 1,6 vez o valor do benefício. Entretanto, quando a fatura não é quitada no mês seguinte, o saldo restante passa a receber os juros do crédito rotativo, muito superiores aos do consignado. A dívida, assim, pode crescer sem que o consumidor perceba sua verdadeira dimensão.
Em um dos artigos sobre o tema, Maria Paula exemplifica como esse mecanismo funciona: “Aparecida ganha R$ 1.000. Seu endividamento pelo cartão consignado pode chegar a R$ 1.600, e ela pode sacar até R$ 1.150. No mês 1, saca os R$ 1.150. No mês 2, o banco cobra o valor integral da dívida, mas apenas 5% do benefício, ou seja, R$ 50, são descontados automaticamente. Sobre os R$ 1.100 restantes incidem juros de cartão de crédito. Os bancos, ao arrepio do Código de Defesa do Consumidor, não detalham a cobrança nem enviam faturas. As amortizações deste produto podem se arrastar por até três décadas, enquanto a dívida ‘sangra’ o orçamento em parcelas aparentemente pequenas”.
Para medir a dimensão do problema, o grupo recorre à jurimetria, aplicação de métodos estatísticos e quantitativos para analisar fenômenos jurídicos. Os levantamentos mostraram que bancos que têm o crédito consignado como principal produto são também os que mais receberam ações judiciais como réus, proporcionalmente ao número de clientes. A lista é liderada por Agibank, Daycoval, BMG, Pan e Safra.
O Índice de Litigância, publicado em 2025 na Revista de Direito do Consumidor por Lucas Lopes de Freitas da Silva, Pedro Augusto Gregorini e Maria Paula Bertran, mede a quantidade de processos judiciais envolvendo uma empresa ou instituição em relação ao seu número total de clientes.
De acordo com o levantamento, mais de 67% das ações julgadas contra os bancos têm decisões favoráveis aos clientes. Essa vitória, porém, acaba neutralizada quando as instituições incorporam o custo dos processos ao próprio modelo de negócios e mantêm práticas ilícitas porque elas continuam sendo lucrativas.
Para Maria Paula, as maiores vítimas do Banco Master não foram os investidores, mas idosos, aposentados e pensionistas que contrataram o Credicesta, cartão de crédito consignado que liderava a lucratividade do banco de Daniel Vorcaro. Enquanto os investidores do Master já foram ressarcidos pelo Fundo Garantidor de Crédito, aposentados e servidores da Bahia e de outros Estados poderão arcar durante décadas com dívidas decorrentes do cartão consignado.
Plataforma reúne livros, artigos, vídeos e gráficos
O trabalho coordenado por Maria Paula Bertran deu origem ao site Acredito Think Tank para a Sustentabilidade do Crédito. Além da coordenadora, integram o grupo a professora Iara Pereira Ribeiro e os pesquisadores Beatriz Felippini Martinez, Victor Savatovsky, Victor Colucci Neto, Pedro Augusto Gregorini e Lucas Lopes de Freitas da Silva.
A plataforma reúne artigos, vídeos, gráficos e livros. Entre os materiais disponíveis está a segunda edição do livro digital Conglomerados Financeiros no Brasil: os bancões e seus banquinhos pelo crivo das diferentes regulações, nichos de mercado e juros, publicada em 2023.
Na seção dedicada à análise de grandes bases de dados, encontra-se o que o grupo apresenta como o maior levantamento sobre litígios bancários do mundo. Em 2019, a equipe sistematizou 119.010 decisões judiciais envolvendo Bradesco, Itaú e Santander no Tribunal de Justiça de São Paulo.
A plataforma também disponibiliza o livro Mulheres, Dinheiro e (des)amores, de 2023, sobre violência doméstica, patrimonial e econômica. A obra está organizada em 31 tópicos e inclui áudios dirigidos às mulheres. O site reúne ainda reportagens e trabalhos publicados em português, espanhol e inglês.
Nos últimos meses, as conclusões dos estudos desenvolvidos pelo grupo ultrapassaram as publicações acadêmicas e passaram a subsidiar colunas e reportagens em veículos como Valor Econômico, UOL e Revista Piauí. O trabalho tornou-se uma referência para a compreensão da crise do superendividamento no País.
No Valor Econômico, o trabalho do grupo foi debatido pelos colunistas Jairo Saddi e Bruno Carrazza. Em setembro, em entrevista ao colunista Carlos Juliano Barros, do UOL, Maria Paula classificou o Desenrola, programa federal de renegociação de dívidas, como uma forma de socorro disfarçado aos bancos.
“Os bancos emprestam sabidamente para quem não vai pagar”, afirmou a professora, ao explicar que o programa refinancia justamente as dívidas sem garantia, que estão entre as mais lucrativas para as instituições financeiras.
Na entrevista, Maria Paula defendeu que o Banco Central passe a exigir a avaliação obrigatória da capacidade de pagamento dos tomadores, com um limite para a parcela da renda que pode ser comprometida por empréstimos sem garantia. Também classificou a Lei do Superendividamento, de 2021, como uma “norma sem sanção e, por isso, sem efeito prático”.
A edição de julho da Revista Piauí, por sua vez, dedicou a reportagem A Armadilha, escrita por Consuelo Diegues, à reconstituição do caso do Banco Master. A publicação recorreu ao acervo do grupo da USP para explicar como o crédito consignado pode abrigar práticas abusivas em escala nacional.
Na reportagem, Maria Paula relata que o Agibank chegou a instalar em seu aplicativo um mecanismo que desviava para um funcionário do banco as ligações que o correntista tentava fazer ao Instituto Nacional do Seguro Social. Consultada pela publicação, a instituição informou que apurou e encerrou o episódio.
A professora resume o diagnóstico dos estudos como uma “exploração da vulnerabilidade de gente pobre”, que atinge justamente os mecanismos destinados a garantir renda a essa população. Ao saber, em maio, que o governo suspenderia novas contratações de cartão consignado, ela afirmou: “É um sinal de que a pesquisa da FDRP já tem efeito direto sobre políticas públicas de proteção ao consumidor”.
Para Maria Paula, a repercussão alcançada pelo grupo também evidencia a importância da independência oferecida pelo ambiente universitário. A continuidade de um trabalho dessa dimensão, desenvolvido sem vínculos com bancos, fundos ou outros interesses do mercado financeiro, depende, segundo ela, da liberdade acadêmica.
“Uma pesquisa como essa, que incomoda interesses tão poderosos e exige anos de coleta de dados sem retorno financeiro imediato, só pode nascer e resistir num lugar comprometido, antes de tudo, com a verdade. A USP e a Faculdade de Direito de Ribeirão Preto nos dão isso: a liberdade e o tempo que a ciência séria exige, e que o mercado jamais nos daria”, finaliza a professora.
(*) Estagiária sob supervisão de Rose Talamone, com informações do jornalista Luis Ribeiro, da FDRP
COMENTÁRIOS
Mais Lidas no mês
Batatais
Saiba tudo para a votação deste domingo em Batatais
Confira horário, cargos em disputa, ordem de votação e detalhes sobre biometria e colinha
Batatais
30 anos da urna eletrônica: mecanismos, auditorias e fiscalizações garantem transparência
Antes, durante e após a votação, procedimentos permitem que sistema seja auditado e fiscalizado pela sociedade
Batatais
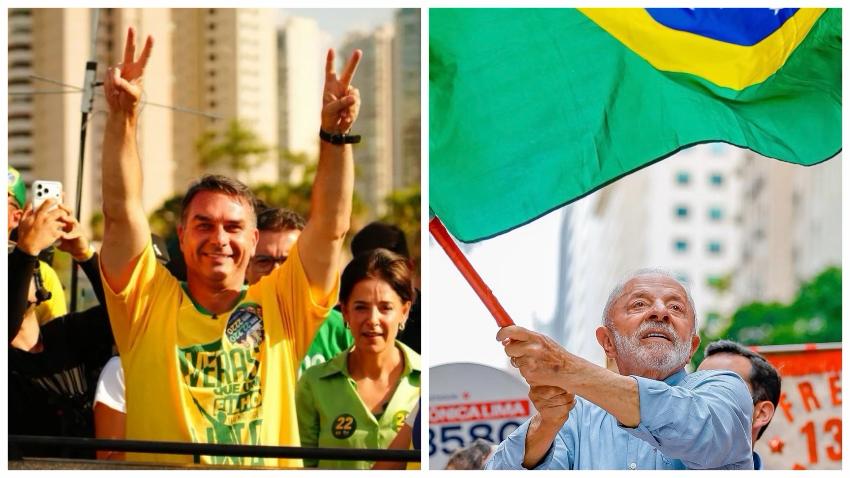
Flávio Bolsonaro derrota Lula em Batatais no primeiro turno
Candidato do PL obteve 55,16% dos votos válidos no município, enquanto o presidente Lula ficou com 35,01%
Saúde
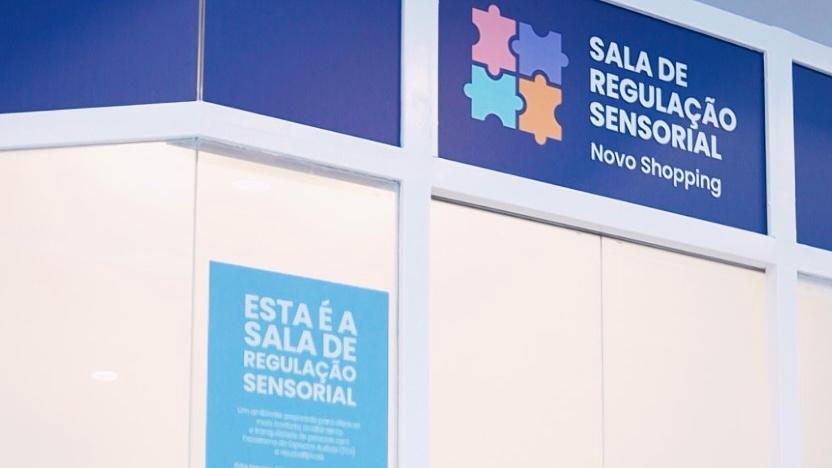
Novo Shopping inaugura Sala de Regulação Sensorial para acolhimento de pessoas com TEA
Espaço conta com painéis estofados nas paredes, que contribuem para criar uma atmosfera mais confortável
Mais sobre Economia
Economia
Pesquisadores da USP Ribeirão acompanham há 10 anos práticas bancárias que agravam endividamento
Equipe da Faculdade de Direito de Ribeirão Preto analisa contratos, decisões judiciais e dados sobre a relação dos bancos com clientes
Economia
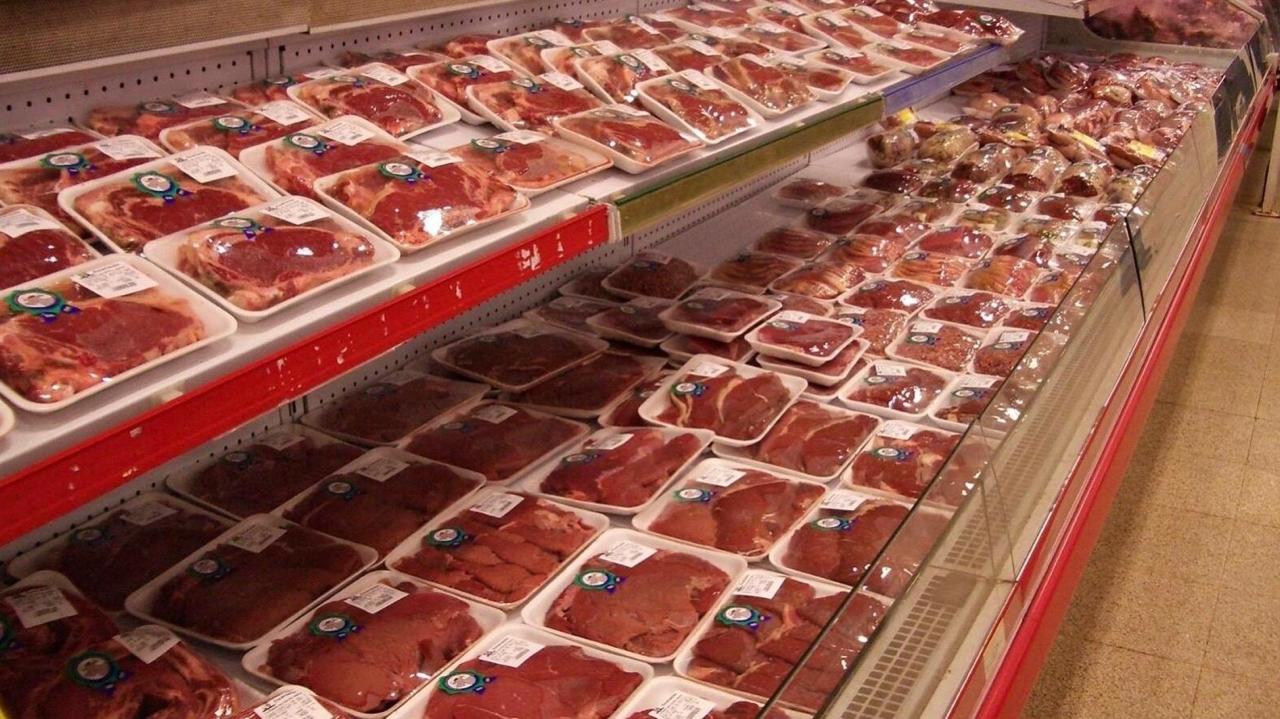
Carne bovina mais sustentável chega ao consumidor com preço semelhante à ligada ao desmatamento
Pesquisa feita no Brasil com participação da USP mostra que carne bovina associada a menor desmatamento não é mais cara
Economia
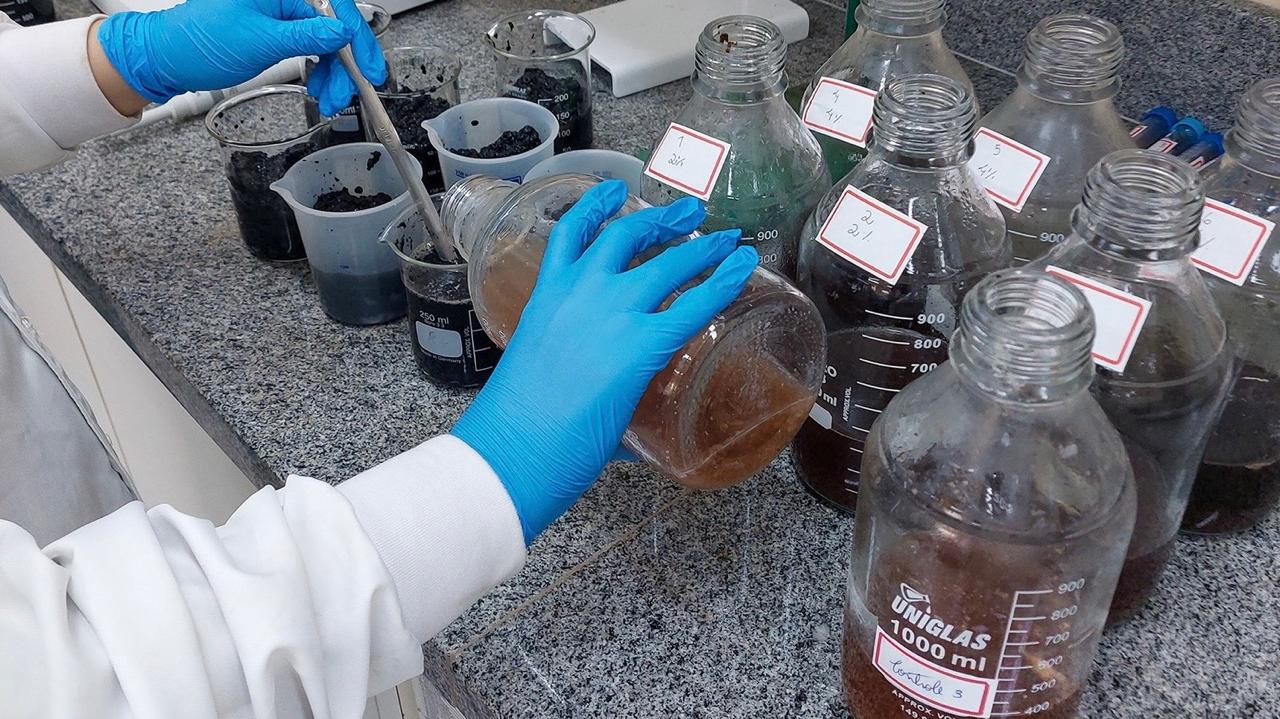
Baixas doses de soda cáustica aumentam a produção de biogás a partir de resíduos de banana
Estudo mostra que o uso mínimo de reagente no pré-tratamento da biomassa eleva a geração de metano, barateia a operação industrial e diminui impactos ambientais
Economia
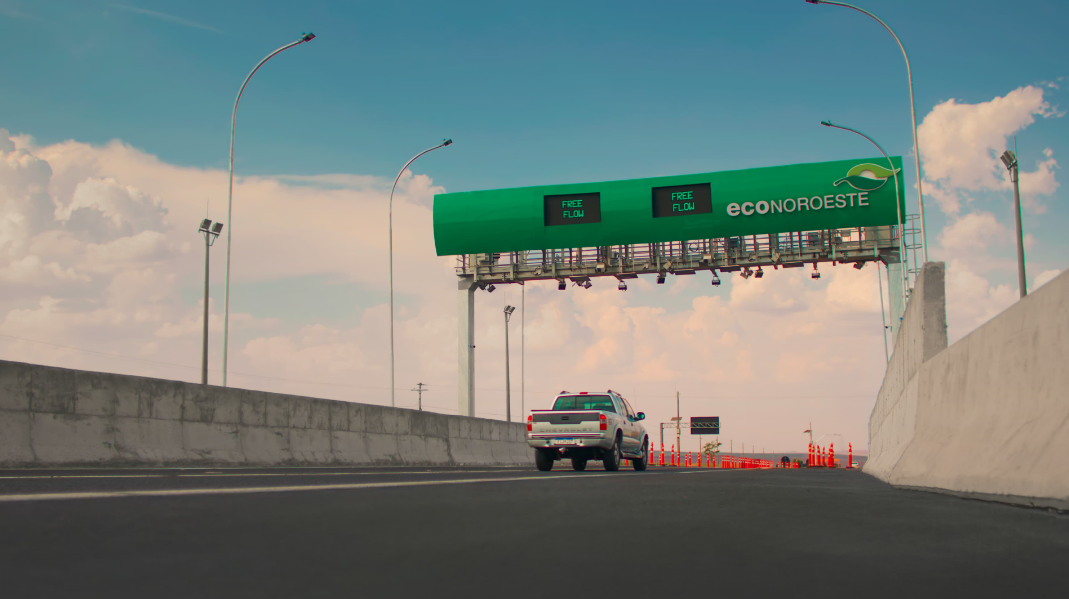
Mapa inédito reúne 73 pórticos de pedágios eletrônicos no país e mostra localização e tarifas
Ferramenta permite planejar a viagem antes de pegar a estrada
 (16) 99154-4411
Todas as Seções:
Batatais
Cultura e Comportamento
Economia
Gente
Informe Publicitário
Nacional
Opinião
Região
Saúde
Turismo e Eventos
Batatais 24h nas redes:
Copyright © 2026 - BATATAIS 24h | Todos os direitos reservados.
É proibida a reprodução, total ou parcial, do conteúdo em qualquer meio de comunicação sem prévia autorização.
